
栏目分类
你的位置:亚博(中国)yabo官方网站-登录入口 > 新闻 > 亚博体育基本合乎市集和该行预期-亚博(中国)yabo官方网站-登录入口
发布日期:2026-10-01 05:25 点击次数:149
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交游
客户端
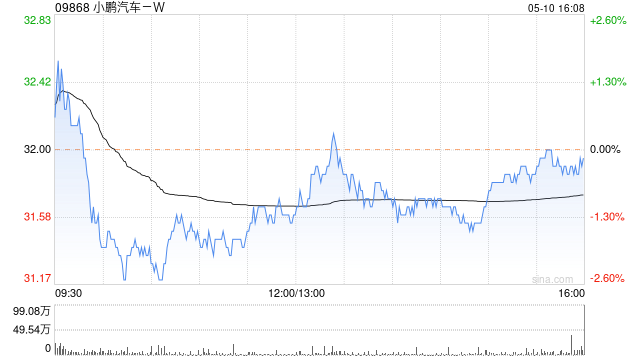
交银国际发布研报称,保管小鹏汽车-W(09868)“买入”评级和134.69港元的目的价。小鹏第三季度营收隆重增长,详细毛利率创20.1%的历史新高,净亏蚀执续收窄。公司瞻望第四季度委用量与营收将进一步普及,受益于新平台量产与智驾时候浸透,中期盈利材干有望执续优化。
交银国际主要不雅点如下:
小鹏汽车详细毛利率20.1%创历史新高
25Q3营收203.8亿元(东谈主民币,下同),环比增11.5%,基本合乎市集和该行预期。汽车销量11.6万辆,环比增12.4%。受车型结构影响,单车ASP
15.6万元,环比降0.8万元,基本合乎预期。受益于行状实时候收入占比普及与限制效应,公司详细毛利率20.1%,创历史新高;但受新平台爬坡及车型结构轻浅变化影响,汽车毛利率13.1%,较2Q25小幅回落。研发/销售用度仍保执在可控区间,研发/销售用度环比增12.5%,占收比环比略增。25Q3公司净亏蚀3.8亿元/non-GAAP净亏蚀1.5亿元,按季进一步收窄。
公司瞻望4Q25营收为215亿-230亿元,按中位数环比增长~9.2%。瞻望委用量为12.5万-13.2万辆,按中位数环比增~10.8%。公司保管4Q25盈利训诫。
ASP、详细毛利率仍具边缘朝上弹性,怜惜新平台(鲲鹏体系)与图灵芯片放量带来的结构改善
公司瞻望25Q4委用12.5–13.2万辆、营收215–230亿元,训诫体现订单与产能节律保执隆重。同期,自研图灵芯片将在Q3–Q4进一步放量,普及高阶智驾浸透率;而“鲲鹏超等电动体系”(一车双能:纯电/增程)瞻望在25Q4插足量产节律,对ASP、整车毛利及本钱结构的改善均更具边缘孝顺。短期结构仍由中高阶车型占比主导,中期毛利改善更依赖新平台限制化后摊薄本钱与智驾功能浸透普及。新车贪图方面,来岁贪图推出7款增程车型,国外推出3款新车。
投资提议
保管买入,新势力中盈利旅途最明晰的标的之一。该行保管对公司盈利预测与核心逻辑判断不变:跟着新车换代、一车双能平台量产以及智驾功能全面普及,销量有望保管高位增长,25Q4盈利具备可已矣性;2025–2026年ASP与毛利的改善弹性将优于同行。同期,公司在AI芯片、自主智驾、低空经济、RoboTaxi及东谈主形机器东谈主等标的执续布局,普及估值核心与始终成长性。保管买入评级与134.69港元的目的价。
 海量资讯、精确解读,尽在新浪财经APP
牵累裁剪:史丽君 亚博体育
Powered by 亚博(中国)yabo官方网站-登录入口 @2013-2022 RSS地图 HTML地图